
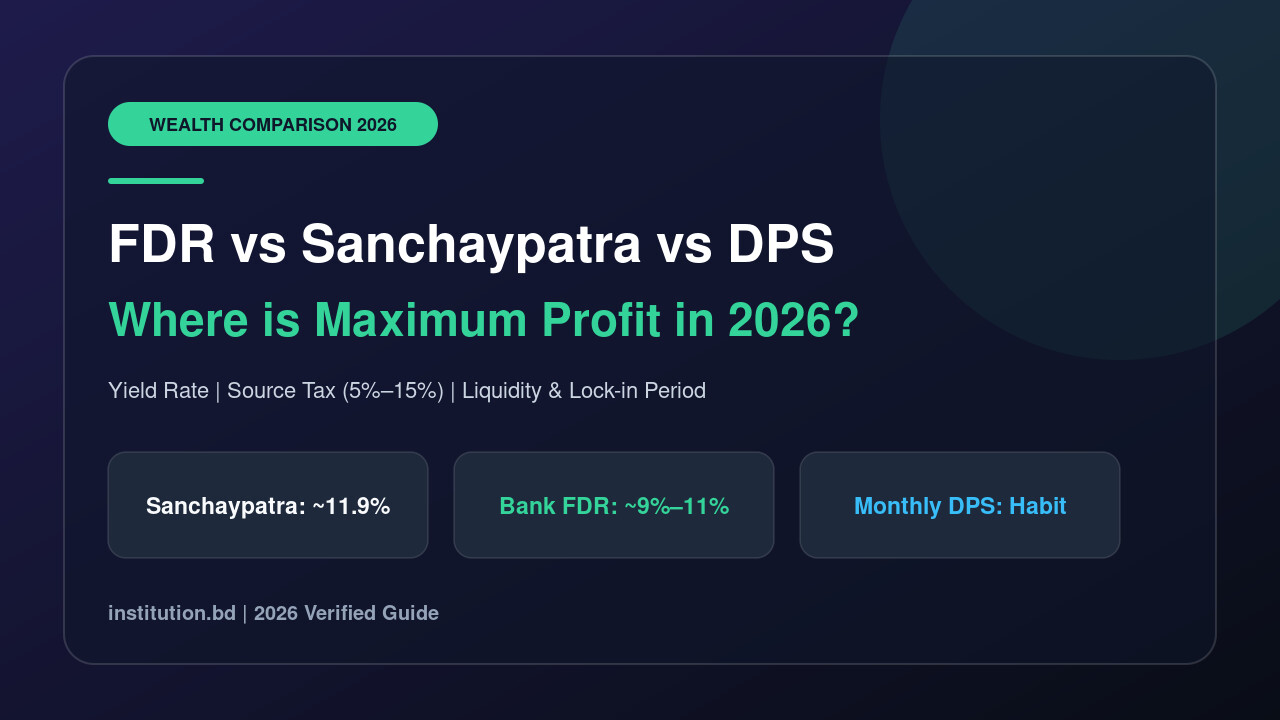
গুরুত্বপূর্ণ দিক ও প্রাথমিক রূপরেখা: FDR বনাম সঞ্চয়পত্র বনাম DPS (২০২৬ তুলনামূলক গাইড)
এককালীন বড় টাকা নিরাপদে রেখে সর্বোচ্চ ঝুঁকিহীন মুনাফা চাইলে জাতীয় সঞ্চয়পত্র (১১.৭৭%–১১.৯৮% পর্যন্ত) সেরা, বিশেষত ৫ লাখ টাকা পর্যন্ত ৫% উৎসে করের কারণে। এককালীন স্বল্পমেয়াদি টাকা (৩–৬ মাস) রাখতে FDR (প্রায় ৮.৫%–১১%) এবং মাসিক বেতন থেকে অল্প অল্প টাকা জমাতে DPS সবচেয়ে কার্যকর।
| বিনিয়োগের মানদণ্ড | জাতীয় সঞ্চয়পত্র | ব্যাংক FDR / মাসিক DPS |
|---|---|---|
| মুনাফার হার (২০২৬) | ১১.৭৭% – ১১.৯৮% (স্ল্যাবভিত্তিক) | FDR: ৮.৫%–১১%+ | DPS: ৭.৫%–১০.৫% |
| কাদের জন্য সেরা | এককালীন টাকা + মাসিক আয় বা পেনশনার | স্বল্পমেয়াদ বা অতিরিক্ত সঞ্চয় (FDR) / মাসে জমানো (DPS) |
| উৎসে কর (Source Tax) | ৫% (≤৫ লাখ) ও ১০% (>৫ লাখ); পেনশনার ০% (≤৫ লাখ) | টিন থাকলে ১০%, টিন না থাকলে ১৫% + আবগারি শুল্ক |
| জরুরি ভাঙানো (Liquidity) | ১ বছরের আগে ভাঙালে কোনো মুনাফা মেলে না | যেকোনো সময় তুলনামূলক সহজে ভাঙানো যায় (সঞ্চয় সুদে) |
কষ্টে জমানো ১ লাখ বা ১০ লাখ টাকা হাতে থাকলে সবারই প্রথম প্রশ্ন—“ব্যাংকে ফিক্সড ডিপোজিট (FDR) রাখবো নাকি সঞ্চয়পত্র কিনবো? আর মাসে মাসে জমানোর জন্য ডিপিএস কেমন?” প্রতিটি মাধ্যমের নিজস্ব সুবিধা, লুকানো চার্জ ও কর নিয়ম রয়েছে। আপনার লক্ষ্য অনুযায়ী সঠিক সিদ্ধান্ত নিতে নিচের পূর্ণাঙ্গ তুলনাটি দেখুন।
1. বড় ও গুরুত্বপূর্ণ পার্থক্য: লুকানো ব্যাংক চার্জ বনাম সঞ্চয়পত্র
অনেক সময় ব্যাংকের FDR-এ ১০% সুদ দেখে লোকে টাকা রাখেন, কিন্তু বছর শেষে হিসাব করে দেখেন প্রতাশিত লাভের চেয়ে কম পেয়েছেন। এর কারণ হলো ব্যাংকের আবগারি শুল্ক (Excise Duty — ব্যালেন্স ১ লাখ ছাড়ালে বছরে নির্ধারিত কাটা হয়) এবং টিন সনদ না থাকলে ১৫% উৎসে কর কাটা। অন্যদিকে, সঞ্চয়পত্রে কোনো অ্যাকাউন্ট মেইনটেন্যান্স বা গোপন চার্জ নেই।
2. কখন FDR, কখন সঞ্চয়পত্র এবং কখন DPS বেছে নেবেন?
আদর্শ ব্যক্তিগত ফাইন্যান্স প্ল্যানিংয়ে তিনটিরই আলাদা ভূমিকা রয়েছে:
- ডিপিএস (DPS): আপনার হাতে এককালীন বড় টাকা নেই, প্রতি মাসে বেতন বা টিউশনি থেকে ২,০০০–১০,০০০ টাকা জমাতে চান—তাহলে ৩ বা ৫ বছরের ডিপিএস করুন।
- সঞ্চয়পত্র: ডিপিএস ভেঙে বা বোনাস জমিয়ে যখন ১–৫ লাখ+ টাকা একসাথে হবে এবং অন্তত ১–৫ বছর টাকায় হাত দেওয়ার দরকার নেই, তখন সেটি সঞ্চয়পত্রে স্থানান্তর করুন।
- এফডিআর (FDR): টাকাটা যদি আগামী ৩, ৬ বা ৯ মাসের মধ্যে ব্যবসা বা জরুরি কাজে লাগতে পারে—অথবা সঞ্চয়পত্রের কোটা পূর্ণ হয়ে যায়—তবে ভালো কোনো প্রথম সারির ব্যাংকে FDR রাখা উচিত। পাশাপাশি ব্যাংকে আপনার সবসময় ৩–৬ মাসের জরুরি তহবিল (Emergency Fund) তরল হিসেবে রাখা নিরাপদ।
সঠিক প্রয়োগ ও চূড়ান্ত চেকলিস্ট: FDR বনাম সঞ্চয়পত্র বনাম DPS (২০২৬ তুলনামূলক গাইড)
যেকোনো নির্দেশিকা কেবল পড়ে রাখলে সুফল পাওয়া যায় না; বাস্তব জীবনে নির্ভুলভাবে প্রয়োগ করতে নিচের ৪টি অভ্যাস মেনে চলা জরুরি। প্রথমত, আবেদন বা পরিকল্পনা করার আগেই প্রয়োজনীয় মূল নথিপত্র, সময়সীমা ও সরকারি বা প্রাতিষ্ঠানিক ফি-এর সর্বশেষ প্রজ্ঞাপন যাচাই করে নিন। দ্বিতীয়ত, কোনো মধ্যস্থতাকারী বা অননুমোদিত সূত্রের ওপর নির্ভর না করে সরাসরি নির্ধারিত অফিশিয়াল পোর্টাল ব্যবহার করুন এবং প্রতিটি ধাপের রিসিট বা ট্র্যাকিং নম্বর সংরক্ষণ করুন।
- তথ্য ও বানান যাচাই: এনআইডি, জন্ম নিবন্ধন ও শিক্ষাগত সনদের তথ্যের সাথে মিলিয়ে নির্ভুল ইনপুট দিন।
- সময়ানুবর্তিতা: শেষ দিনের ভিড় ও সার্ভার জটিলতা এড়াতে নির্ধারিত সময়সীমার আগেই প্রক্রিয়া সম্পন্ন করুন।
- নিরাপত্তা ও ডকুমেন্ট ব্যাকআপ: চূড়ান্ত কপি বা স্লিপের PDF ও স্ক্যান কপি গুগল ড্রাইভে নিরাপদ রাখুন।
উৎসে কর (Tax) ও আবগারি শুল্কের পর বাস্তব নিট লাভের উদাহরণ
সঞ্চয়পত্র, এফডিআর এবং ডিপিএস তুলনা করার সময় কেবল ঘোষিত মুনাফার হার দেখলে প্রকৃত হিসাব বোঝা যায় না; হাতে আসা নিট মুনাফা হিসাব করতে হয়। উদাহরণস্বরূপ, টিআইএন (TIN) সার্টিফিকেট জমা থাকলে সাধারণত ব্যাংক এফডিআর-এর মুনাফার ওপর ১০% এবং টিআইএন না থাকলে ১৫% উৎসে কর (Source Tax) কাটা হয়; পাশাপাশি বছরের যেকোনো সময় স্থিতি ১ লাখ টাকার সীমা অতিক্রম করলে স্ল্যাব অনুযায়ী সরকারি আবগারি শুল্ক প্রযোজ্য হয়।
অন্যদিকে সঞ্চয়পত্রে ৫ লাখ টাকা পর্যন্ত একক নামে বিনিয়োগে ৫% উৎসে কর কাটা হয় (৫ লাখের বেশি হলে ১০%), যা তুলনামূলক ছোট ও মধ্যম সঞ্চয়কারীদের জন্য বেশি নিট রিটার্ন দেয়। তবে জরুরি প্রয়োজনে মেয়াদপূর্তির আগে ভাঙাতে হলে সঞ্চয়পত্রে নির্ধারিত হারে মুনাফা সমন্বয় হয়, যেখানে ব্যাংক এফডিআর-এর বিপরীতে সাধারণত ৮০-৯০% পর্যন্ত দ্রুত ওভারড্রাফট ঋণ পাওয়া সহজ।
তথ্যসূত্র ও অফিশিয়াল যাচাইকরণ (Primary Sources)
নিবন্ধের তথ্য, সরকারি ফি ও নীতিমালা সর্বশেষ প্রজ্ঞাপনের সাথে মিলিয়ে দেখতে সরাসরি নিচের অফিশিয়াল ওয়েবসাইটগুলো ভিজিট করুন:
- বাংলাদেশ ব্যাংক (Deposit & Banking Info) (www.bb.org.bd)
- জাতীয় সঞ্চয় অধিদপ্তর (nationalsavings.gov.bd)
সম্পর্কিত আরও সহায়ক টুল ও বিস্তারিত গাইড দেখতে পারেন: সঞ্চয়পত্রের নতুন মুনাফার হার ও বিনিয়োগ গাইড ২০২৬ • কম্পাউন্ড ইন্টারেস্ট ও বিনিয়োগ রিটার্ন ক্যালকুলেটর • ই-টিআইএন খোলার নিয়ম ও অনলাইন রিটার্ন ২০২৬।
সচরাচর জিজ্ঞাসিত প্রশ্নোত্তর (FAQ)
1. এককালীন টাকা রাখার জন্য ২০২৬ সালে সঞ্চয়পত্র নাকি FDR বেশি লাভজনক?
১ থেকে ৫ বছর মেয়াদে রাখার জন্য সাধারণত সঞ্চয়পত্রেই বেশি রিটার্ন পাওয়া যায়, কারণ এর মুনাফার হার বেশি ও গোপন শুল্ক নেই।
2. ব্যাংকে FDR করতে কি টিন (TIN) সার্টিফিকেট লাগে?
বাধ্যতামূলক না হলেও টিন না থাকলে মুনাফার ওপর ১০%-এর বদলে ১৫% উৎসে কর কাটা হয়।
3. মাসে অল্প টাকা জমানোর জন্য সেরা মাধ্যম কী?
নিয়মিত সঞ্চয়ের অভ্যাস গড়ে তুলতে প্রতি মাসে নির্দিষ্ট অঙ্কের ব্যাংক DPS (Deposit Pension Scheme) সবচেয়ে কার্যকর।
4. সঞ্চয়পত্রের টাকা কি মেয়াদের আগে ভাঙানো যায়?
হ্যাঁ, ১ বছর পূর্ণ হওয়ার পর যেকোনো সময় ভাঙানো যায়, তবে সে ক্ষেত্রে বছরভিত্তিক নিম্ন স্ল্যাবের হারে মুনাফা হিসাব হয়।
5. কোন ব্যাংকের ডিপিএস ও এফডিআর সবচেয়ে নিরাপদ?
বাংলাদেশ ব্যাংকের অধীনে শক্তিশালী মূলধন ভিত্তি ও কম খেলাপি ঋণযুক্ত প্রথম সারির সরকারি বা বেসরকারি বাণিজ্যিক ব্যাংকগুলোতে রাখা নিরাপদ।
6. ডিপিএস কি ইসলামী শরিয়াহ ভিত্তিক করা যায়?
হ্যাঁ, ইসলামী ব্যাংক, আল-আরাফাহ, শাহজালাল বা অন্যান্য ব্যাংকের ইসলামী উইন্ডোতে মুদারাবা ডিপিএস (Mudaraba DPS) খোলা যায়।
7. আবগারি শুল্ক কখন কাটে?
বছরের যেকোনো সময় আপনার ব্যাংক অ্যাকাউন্টের ব্যালেন্স ১ লাখ টাকা অতিক্রম করলে স্ল্যাব অনুযায়ী সরকারি আবগারি শুল্ক প্রযোজ্য হয়।
8. শিক্ষার্থীদের জন্য কি ছোট অঙ্কের ডিপিএস আছে?
অনেক ব্যাংকে মাত্র ৫০০ বা ১,০০০ টাকা মাসিক কিস্তিতেই স্টুডেন্ট বা সাধারণ ডিপিএস খোলা যায়।
পাঠকের মতামত ও আলোচনা (Discussion)
এই আর্টিকেল সম্পর্কে আপনার মতামত, প্রশ্ন বা অভিজ্ঞতা শেয়ার করুন